24小时热点
专家观点
中国五代机出口机会远多于俄方吗 军贸格局变动显著
2025年春,斯德哥尔摩国际和平研究所发布了《2024年国际武器转让趋势》报告,这份报告再次吸引了全球目光。报告详细记录了过去五年的军火交易情况,揭示了国际军贸格局的变化。美国占据全球份额的43%,俄罗斯仅占7.8%,中国则稳定在5.9%的位置。
报告中,美国的武器出口量在过去五年占据了主要常规武器交易总额的43%,比上一个五年周期增长了八个百分点。美国的客户遍布107个国家和地区,其中沙特阿拉伯、乌克兰和日本是主要买家。值得注意的是,欧洲市场逐渐成为美国武器的主要流向,北约欧洲成员国从美国进口武器的比例首次超过中东地区。
俄乌冲突爆发后,美国对外军售总额达到历史新高,达3187亿美元,比2023年增长近三成。持续的战场消耗推动了欧洲盟友对美国武器的需求,F-35、爱国者和海马斯等装备交付时间被排到了数年后。与此同时,俄罗斯的武器出口急剧萎缩,2020年至2024年仅占全球市场的7.8%,相比上一个五年周期下降了64%。法国凭借9.6%的份额超越俄罗斯,成为第三大武器出口国。
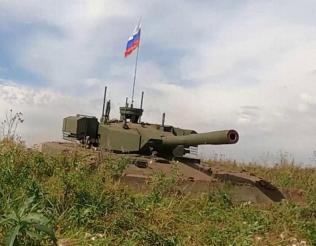
俄罗斯的出口下滑主要是由于国内资源优先用于前线作战,外部制裁也影响了关键部件供应。传统客户如印度开始转向法国、美国和以色列采购武器,导致俄罗斯武器出口进一步减少。为了挽回局面,俄罗斯甚至在2025年2月的印度航展上提出分享全部五代机技术并建立生产线。
中国的武器出口在全球市场上稳步增长,2020年至2024年期间,中国的主要出口对象是巴基斯坦、塞尔维亚和泰国。非洲市场的发展也为中国武器出口带来了新的机遇,西非地区从中国进口的武器数量翻了一倍。中国装备谱系的进步显著,包括无人机、潜艇等高科技产品。然而,中国武器出口仍面临一些挑战,如售后保障体系的提升和美国的经济制裁。
2026年3月24日,SIPRI最新数据显示,中国市场份额调整为5.6%,与德国持平。尽管变动不大,但结构不断优化。中国军工的核心目标是确保顶尖装备服务于国家主权和领土完整。国际军贸格局的变化反映了各国工业实力、科技水平和外交影响力的综合投射,中国在这个领域还有很长的路要走,但方向明确,节奏也在掌控之中。